Umsatzsteuerrechner MwSt: Belege für die Umsatzsteuervoranmeldung im Oktober berechnen
SENULA COMPANY · 2026-10-05 · 9 min read
Das dritte Quartal endet am 30. September. Für Selbstständige, Freiberufler und kleine Unternehmen, die ihre Umsatzsteuer vierteljährlich melden, beginnt damit die kurze Frist für die nächste Umsatzsteuervoranmeldung. Bis zum 10. Oktober müssen die gesammelten Zahlen für die Monate Juli, August und September beim Finanzamt vorliegen. Wer in Deutschland über ELSTER oder in Österreich über FinanzOnline meldet, kennt den routinierten Prozess. Die eigentliche, zeitaufwendige Arbeit passiert jedoch lange vor dem Login auf dem jeweiligen Steuerportal.
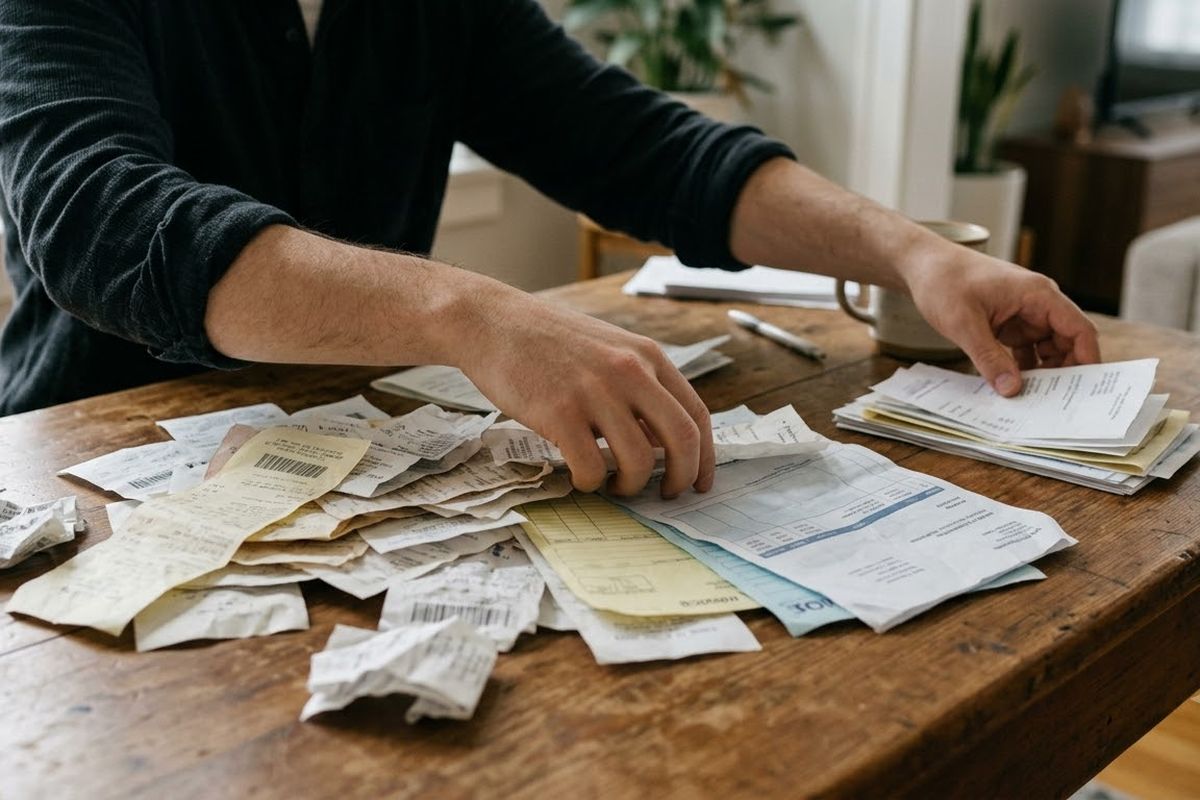
Meistens liegen die gesammelten Eingangsrechnungen und Kassenbons am Quartalsende ungeordnet in einer Mappe. Auf vielen dieser Thermopapier-Belege aus dem Einzelhandel, der Postfiliale oder dem Baumarkt steht lediglich ein Endbetrag. Das Finanzamt verlangt in der Voranmeldung jedoch keine Bruttosummen, sondern eine exakte Aufschlüsselung nach dem Nettobetrag und der darin enthaltenen Vorsteuer. Wer hier schätzt oder überschlägig rechnet, riskiert unnötige Rückfragen und spätere Nachzahlungen. Eine präzise Rückrechnung vom Brutto- auf den Nettobetrag ist zwingend erforderlich.
Dieser Beitrag führt Schritt für Schritt durch die Aufbereitung der Q3-Belege. Er zeigt, wie Sie Dokumente richtig sortieren, Steuersätze prüfen und die Werte korrekt ermitteln, damit die Anmeldung fristgerecht und fehlerfrei übermittelt wird.
Fristen und Vorbereitungen für das dritte Quartal
Die reguläre Frist für die Umsatzsteuervoranmeldung des dritten Quartals endet am 10. Oktober. Fällt dieser Tag auf ein Wochenende oder einen gesetzlichen Feiertag, verschiebt sich der Termin auf den nächsten Werktag. Wer beim zuständigen Finanzamt eine Dauerfristverlängerung beantragt und bewilligt bekommen hat, gewinnt einen Monat Zeit. In diesem Fall ist der Stichtag erst der 10. November.
Unabhängig von der geltenden Frist ist es ratsam, frühzeitig mit der Sortierung zu beginnen. Physisches Thermopapier verblasst, digitale PDF-Rechnungen verschwinden in unübersichtlichen E-Mail-Postfächern, und je länger eine Anschaffung zurückliegt, desto schwerer lässt sich die Ausgabe dem exakten betrieblichen Zweck zuordnen.
Der erste Schritt besteht immer darin, Ausgangsrechnungen und Eingangsrechnungen strikt zu trennen. Die Ausgangsrechnungen dokumentieren Ihre erzielten Einnahmen und die Umsatzsteuer, die Sie von Ihren Kunden eingenommen haben. Diese Steuer schulden Sie dem Finanzamt. Die Eingangsrechnungen dokumentieren Ihre betrieblichen Ausgaben. Die Umsatzsteuer, die Sie hier an andere Unternehmen gezahlt haben, wird als Vorsteuer bezeichnet. Diese können Sie direkt von Ihrer Steuerschuld abziehen.
Digitale Belege und GoBD-konforme Aufbewahrung
Neben Papierbelegen erhalten Selbstständige immer mehr Rechnungen digital, meist als PDF per E-Mail. In Deutschland schreiben die Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form (GoBD) vor, dass digitale Belege zwingend im Originalformat archiviert werden müssen. Ein bloßer Ausdruck der PDF-Datei reicht für das Finanzamt bei einer Betriebsprüfung nicht aus. Sie müssen die digitale Datei unveränderbar und durchsuchbar für zehn Jahre speichern.
Gleichzeitig gilt: Wenn Sie einen Papierbeleg einscannen, um ihn digital zu archivieren, müssen Sie sicherstellen, dass der Scan gut lesbar ist und mit dem Original übereinstimmt. Für die bloße Erstellung der Umsatzsteuervoranmeldung reicht es, die Zahlen aus dem Dokument abzulesen. Die korrekte Aufbewahrung sichert Ihnen jedoch den Vorsteuerabzug dauerhaft. Achten Sie deshalb darauf, eine klare Ordnerstruktur für das jeweilige Quartal anzulegen, in der Sie alle Rechnungsdokumente geordnet ablegen.
Steuersätze richtig ablesen und zuordnen
Ein häufiger Fehler bei der Vorbereitung ist die pauschale Annahme, dass auf jede Ausgabe der reguläre Steuersatz anfällt. In der Praxis finden sich auf den Belegen verschiedene Sätze, die das Finanzamt exakt getrennt ausgewiesen haben möchte.
Die folgende Tabelle zeigt die gängigen Steuersätze für den regulären Geschäftsverkehr in Deutschland und Österreich:
| Land | Regelsatz | Ermäßigter Satz | Beispiele für ermäßigte Sätze |
|---|---|---|---|
| Deutschland | 19 % | 7 % | Bücher, Zeitschriften, Lebensmittel, Nahverkehr |
| Österreich | 20 % | 10 % | Lebensmittel, Bücher, Personenbeförderung |
| Österreich | 20 % | 13 % | Beherbergung, kulturelle Veranstaltungen, Pflanzen |
Auf Kassenbons aus dem Supermarkt oder vom Fachhändler steht der angewandte Steuersatz oft als einzelner Buchstabe neben dem Artikelpreis. In Deutschland steht ein "A" auf vielen Bons für 19 % und ein "B" für 7 %. In Österreich finden sich ähnliche Kürzel. Sie müssen für jeden Beleg den exakten Satz ermitteln. Ein falsch gewählter Prozentsatz führt unweigerlich zu einer falschen Vorsteuer, was spätestens bei einer turnusmäßigen Betriebsprüfung zu Korrekturen führt.
Vom Brutto zum Netto: Die Rückrechnung
Die Beträge in der Voranmeldung basieren immer auf den Nettowerten. Wenn Ihnen eine Quittung oder ein Kassenbon nur den Bruttobetrag anzeigt, müssen Sie die enthaltene Steuer händisch herausrechnen. Die mathematische Formel dafür lautet:
Netto = Brutto ÷ (1 + Steuersatz)
Für einen Beleg mit 19 % Umsatzsteuer teilen Sie den Bruttobetrag also durch 1,19. Für einen Beleg mit 7 % Umsatzsteuer teilen Sie den Betrag durch 1,07. Die Differenz zwischen dem ursprünglichen Bruttobetrag und dem neu errechneten Nettobetrag ist die abziehbare Vorsteuer.
Ein kurzes Beispiel: Ein Fachbuch kostet 42,80 € brutto. Auf Bücher fallen in Deutschland 7 % Umsatzsteuer an.
- Netto = 42,80 ÷ 1,07 = 40,00 €
- Vorsteuer = 42,80 − 40,00 = 2,80 €
Wenn Sie die Werte für viele Belege ermitteln müssen, sparen Sie Zeit, wenn Sie den Betrag einfach in den MwSt.- / Umsatzsteuerrechner eingeben, der Ihnen Netto und Steuer sofort ausgibt. Die Berechnung findet dabei vollständig in Ihrem Browser statt, wodurch keine Daten das Gerät verlassen. Sobald die Seite einmal geladen ist, funktioniert das Tool auch komplett offline. Es ist kostenlos, erfordert keine Anmeldung und unterliegt keinen Nutzungslimits.
Tool für diesen BeitragMwSt.- / UmsatzsteuerrechnerNetto ↔ Steuer ↔ Brutto mit beliebigem SteuersatzKein Upload · Kostenlos · Keine InstallationÖffnen →Sonderfälle: Dienstleistungen aus dem EU-Ausland (Reverse-Charge)
Ein zunehmend wichtiger Aspekt bei der Vorbereitung der Voranmeldung sind grenzüberschreitende Dienstleistungen. Wer Software-Abonnements oder Werbeanzeigen bei großen Technologieunternehmen bucht, erhält oft Rechnungen ohne ausgewiesene Umsatzsteuer. Wenn der Anbieter seinen Sitz im EU-Ausland hat und Sie ihm Ihre Umsatzsteuer-Identifikationsnummer mitgeteilt haben, greift das sogenannte Reverse-Charge-Verfahren.
Bei diesem Verfahren geht die Steuerschuld auf Sie als Leistungsempfänger über. Das bedeutet für Ihre Voranmeldung: Sie müssen die fiktive Umsatzsteuer (in Deutschland meist 19 %) auf den Rechnungsbetrag selbst berechnen und dem Finanzamt melden. Gleichzeitig können Sie denselben Betrag in der Regel wieder als Vorsteuer abziehen. Im Ergebnis zahlen Sie keine Steuer, aber der Vorgang muss zwingend korrekt in der Voranmeldung deklariert werden. Nutzen Sie bei Bedarf einen klassischen Rechner, um den exakten Steuerbetrag anhand des Nettowertes fehlerfrei zu bestimmen.
Beispiel 1: Marco, freiberuflicher Webentwickler in München
Marco gibt seine Voranmeldung in Deutschland quartalsweise ab. Er sammelt seine Zahlen für das abgelaufene dritte Quartal. Er hat in den Monaten Juli, August und September drei Rechnungen an seine Kunden gestellt. Auf all seinen Ausgangsrechnungen weist er 19 % Umsatzsteuer aus.
| Monat | Nettobetrag | USt (19 %) | Bruttobetrag |
|---|---|---|---|
| Juli | 3.200,00 € | 608,00 € | 3.808,00 € |
| August | 4.100,00 € | 779,00 € | 4.879,00 € |
| September | 2.800,00 € | 532,00 € | 3.332,00 € |
| Summe | 10.100,00 € | 1.919,00 € | 12.019,00 € |
Seine vereinnahmte Ausgangs-Umsatzsteuer beläuft sich auf 1.919,00 €.
Nun widmet sich Marco seinen Eingangsrechnungen. Er hat im Quartal drei betriebliche Ausgaben getätigt, bei denen er nur den Endbetrag auf dem Kassenbon findet:
- Server-Hosting für das Quartal: 178,50 € brutto (19 %).
Rückrechnung: 178,50 ÷ 1,19 = 150,00 € Netto. Die Vorsteuer beträgt 28,50 €.
- Fachzeitschriften-Abo: 64,20 € brutto (7 %).
Rückrechnung: 64,20 ÷ 1,07 = 60,00 € Netto. Die Vorsteuer beträgt 4,20 €.
- Ein neuer Bürostuhl: 595,00 € brutto (19 %).
Rückrechnung: 595,00 ÷ 1,19 = 500,00 € Netto. Die Vorsteuer beträgt 95,00 €.
Er summiert die abziehbare Vorsteuer: 28,50 € + 4,20 € + 95,00 € = 127,70 €.
Die Zahllast, die Marco an das Finanzamt überweisen muss, berechnet sich aus der Umsatzsteuer abzüglich der Vorsteuer: 1.919,00 € − 127,70 € = 1.791,30 €. Er trägt die gesammelten Nettoumsätze und Vorsteuerbeträge in ELSTER ein und ordnet die Überweisung bis zum 10. Oktober an.
Beispiel 2: Anna, selbstständige Fotografin in Wien
Anna arbeitet in Österreich und reicht ihre Umsatzsteuervoranmeldung (UVA) quartalsweise über FinanzOnline ein. Im dritten Quartal hat sie zwei große Shootings abgerechnet. In Österreich gilt der Normalsteuersatz von 20 %.
- Hochzeitsshooting im August: 2.400,00 € netto, USt 20 % = 480,00 €.
- Firmenporträts im September: 960,00 € netto, USt 20 % = 192,00 €.
Ihre gesammelte Umsatzsteuer für Q3 beträgt 480,00 € + 192,00 € = 672,00 €.
Annas Ausgaben bestehen aus zwei Posten, die sie von den Quittungen ablesen muss:
- Miete für ein Tageslichtstudio: 720,00 € brutto.
Der Steuersatz beträgt 20 %. Netto: 600,00 €. Vorsteuer: 120,00 €.
- Hochwertige Fotodrucke für ein Portfolio: 330,00 € brutto.
Druckerzeugnisse unterliegen in Österreich oft dem ermäßigten Steuersatz von 10 %. Netto: 300,00 €. Vorsteuer: 30,00 €.
Ihre abziehbare Vorsteuer für das Quartal liegt bei exakt 150,00 €. Annas Zahllast ergibt sich somit aus 672,00 € − 150,00 € = 522,00 €.
Dieses Beispiel verdeutlicht, wie wichtig die richtige Zuordnung ist. Hätte Anna die Fotodrucke fälschlicherweise mit dem 20-%-Regelsatz berechnet, hätte sie eine Vorsteuer von 55,00 € (330,00 € ÷ 1,20) abgeleitet. Das wäre ein Fehler von 25,00 €, der dem Finanzamt bei einer Prüfung sofort auffallen würde.
Pflichtangaben und typische Fehler bei der Aufbereitung
Selbst bei sorgfältiger Arbeit passieren im Alltag Fehler. Das Finanzamt gleicht die gemeldeten Beträge oft automatisiert ab. Auffälligkeiten führen unweigerlich zu Nachfragen.
Ein klassischer Fehler ist das Verwechseln von Netto und Brutto. Wer den aufgedruckten Bruttobetrag versehentlich in das Feld für die Nettobemessungsgrundlage einträgt, berechnet die Vorsteuer zu hoch. Das führt zu einer inkorrekten Steuerlast und erfordert eine berichtigte Meldung.
Rundungsdifferenzen entstehen oft, wenn viele kleine Beträge einzeln berechnet und am Ende addiert werden. Das Steuerrecht verlangt eine kaufmännische Rundung auf zwei Nachkommastellen. Um Cent-Differenzen durch falsches Runden zu vermeiden, lohnt sich ein kurzer Abgleich der Einzelposten im MwSt.- / Umsatzsteuerrechner. Das Tool rechnet strikt nach den korrekten Vorgaben und verhindert, dass sich kleine Abweichungen in der Summe aufschaukeln.
Ein weiterer entscheidender Punkt sind die gesetzlichen Pflichtangaben auf den Belegen. Für Rechnungen über 250 € brutto (in Deutschland) gelten strenge Anforderungen an den Namen und die Anschrift des Empfängers, die Steuernummer des Ausstellers sowie eine eindeutige Leistungsbeschreibung. Kassenbons unter 250 € gelten als sogenannte Kleinbetragsrechnungen, für die vereinfachte Regeln gelten. In Österreich liegt diese Grenze für Kleinbetragsrechnungen bei 400 € brutto. Fehlen die geforderten Pflichtangaben, darf keine Vorsteuer abgezogen werden.
Checkliste vor der Datenübermittlung
Bevor Sie Ihre fertigen Daten an das Finanzamt senden, gehen Sie die folgenden Punkte systematisch durch:
- Alle Ausgangsrechnungen aus Juli, August und September sind erfasst.
- Alle Eingangsrechnungen liegen vor und sind betrieblich veranlasst.
- Rechnungen über 250 € (DE) bzw. 400 € (AT) enthalten alle Pflichtangaben.
- Bei allen Belegen mit Bruttobeträgen wurde die Vorsteuer exakt herausgerechnet.
- Die Steuersätze (19 %/7 % bzw. 20 %/10 %/13 %) wurden pro Beleg kontrolliert.
- Vorsteuer und Umsatzsteuer sind getrennt summiert.
- Die errechnete Zahllast stimmt.
- Die Überweisung an das Finanzamt ist bis zum 10. Oktober terminiert.
FAQ zur Umsatzsteuervoranmeldung
Was passiert, wenn ich den Termin am 10. Oktober verpasse?
Bei einer verspäteten Abgabe setzt das Finanzamt in der Regel einen Verspätungszuschlag fest. In Deutschland kann dieser bis zu 0,25 % der festgesetzten Steuer betragen, mindestens jedoch 25 € pro angefangenem Monat. Zudem können Säumniszuschläge anfallen, wenn der geforderte Betrag zu spät überwiesen wird.
Darf ich die Vorsteuer aus Bewirtungskosten abziehen?
In Deutschland ist die Vorsteuer aus Bewirtungsaufwendungen zu 100 % abziehbar, sofern der Bewirtungsbeleg maschinell erstellt wurde und der Anlass sowie die Teilnehmer klar und zeitnah dokumentiert sind. Die eigentliche Betriebsausgabe mindert den Gewinn jedoch nur zu 70 %.
Muss ich die Papierbelege elektronisch an das Finanzamt mitschicken?
Nein. In der regulären Umsatzsteuervoranmeldung übermitteln Sie lediglich die zusammengefassten Summen der jeweiligen Steuersätze. Die physischen oder digitalen Belege verbleiben bei Ihnen. Sie müssen diese jedoch zehn Jahre lang aufbewahren und bei einer Prüfung im Original oder als revisionssichere Kopie vorlegen können.
Wer seine Belege geordnet abarbeitet und die Rückrechnung im MwSt.- / Umsatzsteuerrechner kontrolliert, hat die Zahlen für die Voranmeldung verlässlich zusammen. So starten Sie ohne offene Buchhaltungsfragen und mit geklärten Finanzen direkt in das vierte Quartal.
Jetzt im Browser ausprobierenMwSt.- / UmsatzsteuerrechnerNetto ↔ Steuer ↔ Brutto mit beliebigem SteuersatzKein Upload · Kostenlos · Keine InstallationÖffnen →